Kurz gesagt: Zwischen Deutschland und den Vereinigten Arabischen Emiraten gibt es seit dem 1. Januar 2022 kein Doppelbesteuerungsabkommen (DBA) mehr. Das alte Abkommen lief am 31.12.2021 aus, Deutschland hat es nicht verlängert. Stand Oktober 2026 ist kein neues unterzeichnet. Österreich und die Schweiz haben dagegen gültige Abkommen mit den VAE. Für Deutsche entscheidet damit allein das deutsche Steuerrecht, ob und wie Deutschland besteuert.
Was das für deinen Wohnsitz und deine Firma bedeutet, hängt vom Einzelfall ab. Im kostenlosen Erstgespräch rechnen wir es mit deinen Zahlen durch.
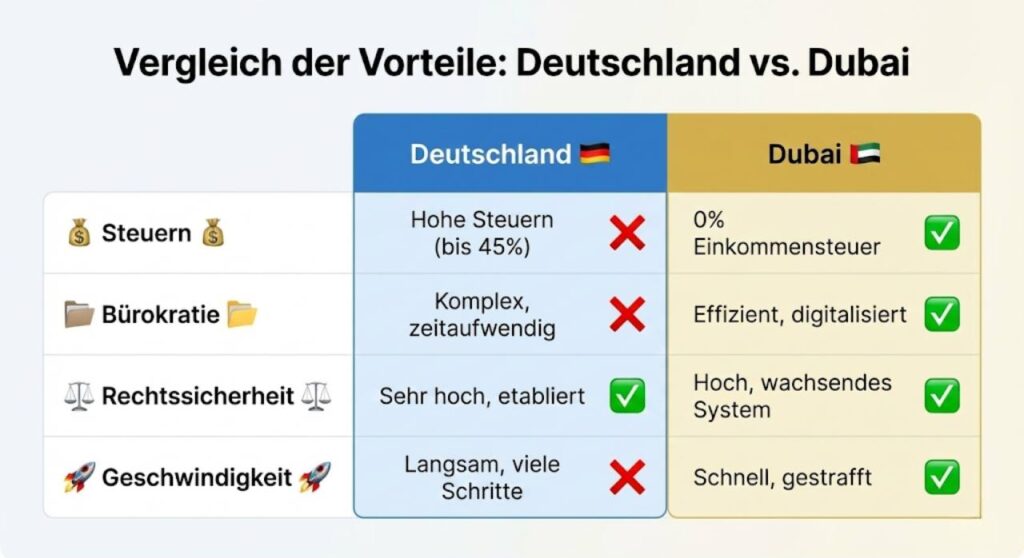
Im Netz liest du noch oft, Deutschland und Dubai hätten ein Doppelbesteuerungsabkommen. Das stimmt seit 2022 nicht mehr. Hier erfährst du, was ein DBA regelt, was der Wegfall für Gründer aus Deutschland bedeutet und wie es in Österreich und der Schweiz aussieht. Den Gesamtüberblick über die Steuern in den VAE findest du im Leitfaden zur Körperschaftsteuer in Dubai.
DBA Deutschland, Österreich, Schweiz und VAE im Vergleich
| Land | DBA mit den VAE | Stand Oktober 2026 |
|---|---|---|
| Deutschland | nein | Abkommen von 2010 zum 31.12.2021 ausgelaufen, kein neues unterzeichnet |
| Österreich | ja | Abkommen von 2003, geändert durch Protokoll, Änderungen in Kraft seit 01.03.2023 |
| Schweiz | ja | Abkommen von 2011, in Kraft seit 21.10.2012 |
Was regelt ein Doppelbesteuerungsabkommen?
Ein DBA ist ein Vertrag zwischen zwei Staaten. Er legt fest, welcher Staat welche Einkünfte besteuern darf, damit du nicht zweimal zahlst. Die wichtigsten Bausteine:
- Ansässigkeit: Hast du in beiden Ländern einen Wohnsitz, entscheidet eine Rangfolge (ständige Wohnstätte, Lebensmittelpunkt, gewöhnlicher Aufenthalt, Staatsangehörigkeit), welcher Staat dich als ansässig behandelt.
- Zuteilung: Für Unternehmensgewinne, Gehälter, Dividenden oder Immobilien bestimmt das Abkommen, welches Land zugreifen darf.
- Methode: Der Wohnsitzstaat stellt ausländische Einkünfte frei oder rechnet die ausländische Steuer an.
- Quellensteuern: Das Abkommen senkt Steuern, die ein Staat auf Zahlungen ins Ausland einbehält.
Warum Deutschland kein DBA mit den VAE mehr hat
Das Abkommen von 2010 war befristet und lief zum 31. Dezember 2021 aus. Die Bundesregierung hat einer Verlängerung nicht zugestimmt. Seitdem führt das Bundesfinanzministerium die VAE in seiner jährlichen Übersicht nicht mehr unter den geltenden Abkommen für Einkommen- und Körperschaftsteuer. Ein Nachfolgeabkommen ist Stand Oktober 2026 nicht unterzeichnet.
Für die VAE selbst ändert das wenig, weil sie keine Einkommensteuer für Privatpersonen erheben. Für dich als Steuerpflichtigen in Deutschland ändert es viel, denn es fehlen die Regeln, die Deutschland bisher beschränkt haben.
Was der Wegfall für dich als Gründer aus Deutschland bedeutet
1. Keine Entscheidungsregel bei zwei Wohnsitzen
Behältst du eine Wohnung in Deutschland, die du jederzeit nutzen kannst, bist du hier unbeschränkt steuerpflichtig (§ 1 EStG in Verbindung mit § 8 AO). Ein DBA hätte bei Wohnsitzen in beiden Ländern geklärt, welcher Staat Vorrang hat. Ohne Abkommen gibt es diese Klärung nicht: Deutschland besteuert dein Welteinkommen, auch wenn du ein Tax Residency Certificate der VAE hast.
2. Gewinne aus Dubai werden nicht mehr freigestellt
Unter dem alten Abkommen konnte Deutschland Gewinne einer Betriebsstätte in den VAE unter Bedingungen freistellen. Heute gilt nationales Recht. Bist du in Deutschland unbeschränkt steuerpflichtig, besteuert Deutschland diese Gewinne und rechnet höchstens eine in den VAE gezahlte Steuer an (§ 34c EStG, für Kapitalgesellschaften § 26 KStG). Bei 0 % oder 9 % Corporate Tax in den VAE bleibt der Großteil der deutschen Steuer bestehen.
3. Dividenden und Hinzurechnung
Schüttet deine Dubai-Firma Gewinne an dich aus, während du in Deutschland ansässig bist, besteuert Deutschland die Dividende nach den normalen Regeln. Die VAE behalten keine Quellensteuer ein, also gibt es nichts anzurechnen. Erzielt die Firma passive Einkünfte, kann die Hinzurechnungsbesteuerung nach §§ 7 ff. AStG die Gewinne schon vor einer Ausschüttung bei dir erfassen.
4. Geschäftsleitung in Deutschland
Führst du die Dubai-Firma von deinem Schreibtisch in Deutschland, liegt der Ort der Geschäftsleitung hier (§ 10 AO). Die Firma ist dann in Deutschland unbeschränkt körperschaftsteuerpflichtig. Ohne DBA gibt es keine Regel, die den Zugriff auf die VAE verlagert.
5. Nach dem Wegzug: Deutschland behält Zugriffsrechte
Ziehst du vollständig nach Dubai, endet die unbeschränkte Steuerpflicht. Deutschland besteuert aber weiter deine deutschen Einkünfte, etwa Mieten aus deutschen Immobilien. Unter bestimmten Voraussetzungen gilt für deutsche Staatsangehörige 10 Jahre lang die erweiterte beschränkte Steuerpflicht nach § 2 AStG. Beim Wegzug selbst kann die Wegzugsbesteuerung nach § 6 AStG auf Anteile an Kapitalgesellschaften und seit 2025 auch auf bestimmte Investmentfonds greifen. Ein DBA hätte einige dieser Rechte begrenzt.
Kein DBA heißt: Deine Struktur muss stimmen. Im kostenlosen Erstgespräch prüfen wir mit dir Wohnsitz, Geschäftsleitung und Firmenstruktur, damit du ohne Abkommen keine böse Überraschung erlebst.
Informationsaustausch läuft auch ohne DBA
Ein verbreiteter Irrtum: Ohne DBA erfahre das deutsche Finanzamt nichts von deinem Konto in Dubai. Die VAE nehmen seit 2018 am automatischen Informationsaustausch über Finanzkonten (Common Reporting Standard, CRS) teil. Der Austausch beruht auf einem multilateralen Abkommen und nicht auf dem bilateralen DBA. Bist du in Deutschland steuerlich ansässig, meldet deine Bank in den VAE dein Konto. Beteiligungen an ausländischen Firmen musst du außerdem nach § 138 AO deinem Finanzamt melden.
Österreich: DBA mit den VAE seit 2004
Österreich hat 2003 ein Abkommen mit den VAE unterzeichnet, das 2004 in Kraft trat. Ein Änderungsprotokoll gilt seit 1. März 2023. Es stellt unter anderem bei vielen Einkünften auf die Anrechnungsmethode um und bringt den Informationsaustausch auf aktuellen Stand. Wichtig: Das Abkommen hilft dir nur, wenn du nach seinen Regeln in den VAE ansässig bist und deine Firma dort tatsächlich geführt wird. Details im Artikel Dubai-Firma mit Wohnsitz in Österreich.
Schweiz: DBA mit den VAE seit 2012
Die Schweiz hat 2011 ein Abkommen mit den VAE geschlossen, in Kraft seit dem 21. Oktober 2012. Es folgt dem OECD-Muster und klärt bei doppeltem Wohnsitz, wo du ansässig bist. Für Firmen zählt der Ort der tatsächlichen Verwaltung. Mehr dazu im Artikel Dubai-Firma aus der Schweiz.
Häufige Fragen
Gibt es ein Doppelbesteuerungsabkommen zwischen Deutschland und Dubai?
Nein. Das Abkommen zwischen Deutschland und den VAE ist zum 31.12.2021 ausgelaufen. Seit dem 1. Januar 2022 gibt es kein DBA, und Stand Oktober 2026 ist kein neues unterzeichnet.
Zahle ich ohne DBA doppelt Steuern?
Meist nicht, weil die VAE keine Einkommensteuer für Privatpersonen erheben. Corporate Tax deiner Firma rechnet Deutschland unter Umständen nach § 34c EStG oder § 26 KStG an. Das Risiko liegt woanders: Deutschland darf ohne Abkommen umfassender besteuern.
Hilft mir ein Tax Residency Certificate ohne DBA?
Gegenüber Deutschland nur als Nachweis. Ob du in Deutschland steuerpflichtig bist, entscheidet das Finanzamt nach Wohnsitz und gewöhnlichem Aufenthalt. Gegenüber Ländern mit DBA, etwa Österreich oder der Schweiz, ist das TRC deutlich wertvoller.
Haben Österreich und die Schweiz ein DBA mit den VAE?
Ja. Österreich hat ein Abkommen seit 2004, zuletzt geändert mit Wirkung ab 2023. Die Schweiz hat ein Abkommen seit 2012.
Kommt ein neues DBA zwischen Deutschland und den VAE?
Stand Oktober 2026 ist kein neues Abkommen unterzeichnet. Plane deine Struktur deshalb so, dass sie ohne DBA funktioniert.
Fazit
Ohne Doppelbesteuerungsabkommen zwischen Deutschland und den VAE gilt für dich allein das deutsche Steuerrecht. Ein Wohnsitz in Deutschland, eine Geschäftsleitung von hier oder passive Einkünfte deiner Firma reichen, damit Deutschland zugreift. Steuerlich profitierst du von Dubai nur mit echtem Umzug und einer Firma, die tatsächlich in den VAE geführt wird. In Österreich und der Schweiz schützt ein DBA, aber nur bei sauberer Ansässigkeit. Buch dir eine kostenlose Erstberatung, wenn du deine Situation durchrechnen willst.
Hinweis: Dieser Artikel gibt einen allgemeinen Überblick und ist keine Steuer- oder Rechtsberatung. Welche Steuern bei dir anfallen, hängt von Wohnsitz, gewöhnlichem Aufenthalt, Ort der Geschäftsleitung und Geschäftsmodell ab. Lass deine Struktur vor jeder Entscheidung von einem Steuerberater prüfen. Stand: Oktober 2026.
Quellen und Rechtsgrundlagen
- Bundesministerium der Finanzen: Stand der Doppelbesteuerungsabkommen am 1. Januar 2026
- RIS Österreich: DBA Österreich und Vereinigte Arabische Emirate
- Eidgenössische Steuerverwaltung: Abkommen mit den Vereinigten Arabischen Emiraten
- § 34c EStG: Anrechnung ausländischer Steuern
- § 10 AO: Geschäftsleitung
- § 138 AO: Anzeigen über die Erwerbstätigkeit und Auslandsbeziehungen
- § 2 AStG: Erweiterte beschränkte Steuerpflicht
Weiterlesen