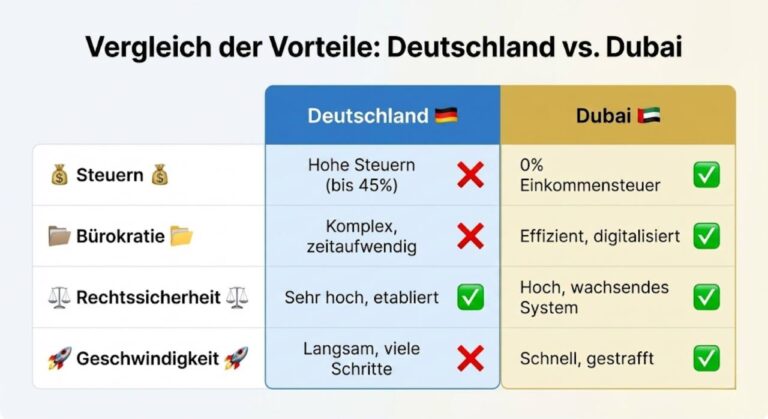
Kurz gesagt: Die Hinzurechnungsbesteuerung nach §§ 7 bis 14 Außensteuergesetz (AStG) trifft dich, wenn du in Deutschland unbeschränkt steuerpflichtig bist, deine Dubai-Firma zu mehr als 50 % beherrschst, die Firma passive Einkünfte erzielt und diese mit weniger als 15 % besteuert werden. Weil die VAE 0 % oder 9 % Corporate Tax erheben, ist die letzte Bedingung bei Dubai-Firmen praktisch immer erfüllt. Deutschland besteuert den Gewinn dann bei dir, als wäre er ausgeschüttet.
Ob deine Einkünfte aktiv oder passiv sind, hängt an Details deines Geschäftsmodells. Im kostenlosen Erstgespräch schauen wir uns deine Struktur an und sagen dir, wo das Risiko liegt.
Was ist die Hinzurechnungsbesteuerung?
Eine Kapitalgesellschaft ist steuerlich ein eigenes Subjekt. Ihr Gewinn gehört erst dann dir, wenn sie ihn ausschüttet. Genau diese Abschirmwirkung hebelt das Außensteuergesetz aus: Wenn eine niedrig besteuerte ausländische Gesellschaft bestimmte Einkünfte erzielt, rechnet das Finanzamt diese Einkünfte deinem eigenen Einkommen hinzu. Ob die Firma etwas ausschüttet, spielt dafür keine Rolle.
International heißt dieses Instrument CFC-Regel (Controlled Foreign Company). Deutschland hat seine Fassung zum 1. Januar 2022 mit dem ATAD-Umsetzungsgesetz neu geschrieben. Seitdem gilt der Maßstab der Beherrschung, seit 2024 liegt die Niedrigsteuergrenze bei 15 % statt vorher 25 %.
Für dich als Gründer mit Wohnsitz in Deutschland heißt das: Eine Dubai-Firma spart dir nur dann Steuern, wenn ihre Einkünfte nach deutschem Recht als aktiv gelten. Den größeren Überblick über Steuern in den VAE findest du im Artikel Ist Dubai wirklich steuerfrei?.
Die vier Voraussetzungen im Überblick
Die Hinzurechnung greift nur, wenn alle vier Bedingungen gleichzeitig vorliegen. Fällt eine weg, gibt es keine Hinzurechnung nach § 7 AStG.
| Voraussetzung | Rechtsgrundlage | Typische Dubai-Firma eines deutschen Gründers |
|---|---|---|
| Du bist in Deutschland unbeschränkt steuerpflichtig (Wohnsitz oder gewöhnlicher Aufenthalt) | § 7 Abs. 1 AStG, § 1 EStG | Erfüllt, solange du in Deutschland wohnst |
| Beherrschung: mehr als 50 % der Stimmrechte, des Kapitals oder des Gewinnanspruchs, zusammen mit nahestehenden Personen | § 7 Abs. 2 bis 4 AStG | Erfüllt bei der Ein-Personen-Firma |
| Passive Einkünfte, also Einkünfte außerhalb des Aktivkatalogs | § 8 Abs. 1 AStG | Hängt vom Geschäftsmodell ab |
| Niedrige Besteuerung: Ertragsteuerbelastung unter 15 % | § 8 Abs. 5 AStG | Erfüllt bei 0 % und bei 9 % Corporate Tax |
Bei Dubai-Firmen entscheidet sich die Frage fast immer an Zeile drei. Die Niedrigbesteuerung ist mit den VAE-Sätzen gesetzt, und die meisten Gründer halten ihre Firma allein. Mehr zu den Sätzen findest du im Artikel zur Körperschaftsteuer in Dubai.
Aktiv oder passiv: der Aktivkatalog in § 8 AStG
Das Gesetz zählt in § 8 Abs. 1 AStG auf, welche Einkünfte aktiv sind. Alles, was nicht darunter fällt, ist passiv. Für die meisten Dubai-Gründer sind drei Gruppen relevant.
Dienstleistungen
Dienstleistungen sind grundsätzlich aktiv. Sie werden passiv, wenn sich die Dubai-Firma für die Leistung eines in Deutschland steuerpflichtigen Gesellschafters (oder einer ihm nahestehenden Person) bedient, oder wenn sie die Leistung an genau diesen Personenkreis erbringt (§ 8 Abs. 1 Nr. 5 AStG). Das ist der typische Fall des Beraters, Coaches oder Agenturinhabers, der weiter in Deutschland lebt und die Arbeit selbst macht. Du kannst das Gegenteil nachweisen, wenn die Firma einen eingerichteten Geschäftsbetrieb unterhält und die Tätigkeit ohne deine Mitwirkung ausübt.
Handel
Beim Handel gilt eine ähnliche Logik (§ 8 Abs. 1 Nr. 4 AStG). Kauft die Dubai-Firma Waren von dir oder einer nahestehenden Person, oder verkauft sie an diesen Personenkreis, sind die Einkünfte zunächst passiv. Ein Online-Händler, der fremde Ware an fremde Kunden verkauft, steht besser da. Trotzdem bleibt die Frage, wer die Geschäfte tatsächlich führt.
Lizenzen, Zinsen und Kapitalanlagen
Lizenzeinnahmen aus Rechten, Software oder Know-how sind passiv, es sei denn, die Firma verwertet eigene Forschung oder Entwicklung, die ohne dich als Gesellschafter entstanden ist (§ 8 Abs. 1 Nr. 6 AStG). Zinsen und Erträge aus Wertpapieren oder ähnlichen Anlagen behandelt § 13 AStG gesondert. Dort reicht bereits eine Beteiligung von 10 %, eine Beherrschung brauchst du nicht.
Deine Situation prüfen lassen: Ob deine Firma als aktiv gilt, entscheidet sich an konkreten Fragen: Wer erbringt die Leistung, wer sind die Kunden, wo sitzt das Personal? Buch dir ein kostenloses Erstgespräch, dann gehen wir diese Punkte mit dir durch.
Warum der Substanznachweis bei Dubai nicht hilft
Viele Ratgeber erwähnen den Substanztest: Eine Gesellschaft mit echter wirtschaftlicher Tätigkeit, eigenem Büro und qualifiziertem Personal ist von der Hinzurechnung ausgenommen. Diese Ausnahme steht in § 8 Abs. 2 AStG. Sie gilt laut § 8 Abs. 3 AStG aber nur für Gesellschaften mit Sitz oder Geschäftsleitung in der EU oder im EWR. Die VAE gehören nicht dazu.
Für deine Dubai-Firma zählt deshalb allein der Aktivkatalog. Ein Büro in Dubai, Mitarbeiter vor Ort und ein Geschäftsführer, der dort lebt, sind trotzdem wichtig. Sie helfen dir, die Ausnahmen innerhalb des Aktivkatalogs zu belegen, etwa den eingerichteten Geschäftsbetrieb ohne deine Mitwirkung.
Vorher klären: Wird die Firma aus Deutschland geführt?
Bevor die Hinzurechnung überhaupt eine Rolle spielt, stellt das Finanzamt eine andere Frage. Führst du die Dubai-Firma von deinem Schreibtisch in Deutschland aus, liegt ihr Ort der Geschäftsleitung nach § 10 AO in Deutschland. Dann ist die Firma selbst in Deutschland unbeschränkt körperschaftsteuerpflichtig (§ 1 KStG), und zwar mit ihrem gesamten Gewinn. Das AStG erfasst nur Gesellschaften, die weder Sitz noch Geschäftsleitung im Inland haben.
Für viele Gründer, die in Deutschland wohnen bleiben, ist das der größere Hebel. Wie Firmensitz und Steuerstatus zusammenhängen, liest du im Beitrag Wie beeinflusst der Firmensitz die Steuerfreiheit?. Was für Gründer ohne Umzug realistisch ist, beschreibt der Artikel Steuerfreiheit ohne auszuwandern.
Was passiert bei einer Hinzurechnung?
Liegen alle Voraussetzungen vor, setzt das Finanzamt den Hinzurechnungsbetrag bei dir an (§ 10 AStG). Die Folgen im Einzelnen:
- Der Betrag zählt zu deinen Einkünften aus Kapitalvermögen und gilt in dem Jahr als zugeflossen, in dem das Wirtschaftsjahr der Dubai-Firma endet.
- Die Abgeltungsteuer von 25 % gilt nicht, das Teileinkünfteverfahren auch nicht. Du zahlst deinen persönlichen Einkommensteuersatz, also bis zu 45 % zuzüglich Solidaritätszuschlag.
- Hältst du die Anteile im Betriebsvermögen, etwa über eine deutsche GmbH, kommt Gewerbesteuer hinzu.
- Die Einkünfte werden nach deutschem Steuerrecht ermittelt, nicht nach dem Jahresabschluss in Dubai.
- Steuern, die die Dubai-Firma auf diese Einkünfte tatsächlich gezahlt hat, etwa 9 % Corporate Tax, rechnet das Finanzamt an (§ 12 AStG).
Schüttet die Firma später aus, zahlst du nicht noch einmal voll. § 11 AStG sieht einen Kürzungsbetrag vor, der über das sogenannte Hinzurechnungskorrekturvolumen eine doppelte Besteuerung vermeidet. Das funktioniert nur, wenn die Feststellungen nach § 18 AStG sauber erklärt sind.
Freigrenze bei gemischten Einkünften
Erzielt deine Firma überwiegend aktive Einkünfte und nur einen kleinen passiven Teil, kann die Freigrenze des § 9 AStG helfen. Für Wirtschaftsjahre, die nach dem 31. Dezember 2025 beginnen, bleiben passive Einkünfte außer Ansatz, wenn sie höchstens ein Drittel der gesamten Einkünfte der Gesellschaft ausmachen und insgesamt 100.000 Euro nicht übersteigen. Für frühere Jahre galten engere Grenzen. Wird eine der beiden Schwellen überschritten, fällt die Freigrenze komplett weg.
Meldepflichten, die viele vergessen
Unabhängig von der Hinzurechnung musst du die Gründung oder den Erwerb einer Beteiligung an einer ausländischen Gesellschaft dem Finanzamt melden (§ 138 Abs. 2 AO). Das gilt ab 10 % Beteiligung oder ab 150.000 Euro Anschaffungskosten. Kannst du zusammen mit nahestehenden Personen erstmals beherrschenden Einfluss auf eine Gesellschaft außerhalb von EU und EFTA ausüben, ist das eine eigene Meldepflicht. Bei einer Dubai-Firma trifft das in der Regel zu.
Die VAE tauschen seit 2018 Finanzkontendaten nach dem Common Reporting Standard aus. Konten deiner Firma und deine privaten Konten in Dubai sind für das deutsche Finanzamt daher sichtbar, solange du in Deutschland ansässig bist.
Wann die Hinzurechnung nicht greift
Die wichtigste Grenze steht in § 7 Abs. 1 AStG: Erfasst sind nur unbeschränkt Steuerpflichtige. Ziehst du nach Dubai, gibst du deinen deutschen Wohnsitz auf und hältst dich nicht mehr gewöhnlich in Deutschland auf, endet die Hinzurechnung nach § 7 für dich. Die Folgefragen sind dann andere:
- Beim Umzug selbst kann die Wegzugsbesteuerung nach § 6 AStG auf deine Firmenanteile greifen.
- Als deutscher Staatsangehöriger kannst du für zehn Jahre der erweiterten beschränkten Steuerpflicht nach § 2 AStG unterliegen, wenn du wesentliche wirtschaftliche Interessen in Deutschland behältst. § 5 AStG rechnet dir in diesem Fall bestimmte inländische Einkünfte einer zwischengeschalteten Gesellschaft weiter zu.
- Hältst du eine deutsche GmbH über eine Dubai-Gesellschaft, stellen sich Fragen zu Kapitalertragsteuer und Geschäftsführergehalt. Dazu mehr im Artikel Dubai-Holding über einer deutschen GmbH.
Häufige Fragen
Gilt die Hinzurechnungsbesteuerung auch für eine Free-Zone-Firma mit 0 %?
Ja. Ob die Firma 0 % oder 9 % zahlt, ist für das AStG gleich, beides liegt unter 15 %. Entscheidend ist, ob die Einkünfte nach § 8 Abs. 1 AStG aktiv sind.
Reicht ein Büro in Dubai, um die Hinzurechnung zu vermeiden?
Nein. Der Substanztest nach § 8 Abs. 2 AStG gilt nur für EU- und EWR-Gesellschaften. Ein Büro hilft dir, die Ausnahmen im Aktivkatalog zu belegen, ersetzt sie aber nicht.
Was ist, wenn ich nur 50 % der Firma halte?
Beherrschung beginnt bei mehr als der Hälfte. Anteile von Ehepartnern, Angehörigen oder Personen, die mit dir abgestimmt handeln, werden aber zusammengerechnet. Für Kapitalanlage-Einkünfte reichen nach § 13 AStG schon 10 %.
Wird der Gewinn doppelt besteuert, wenn die Firma später ausschüttet?
Im Regelfall nicht. Über den Kürzungsbetrag nach § 11 AStG bleiben Ausschüttungen insoweit steuerfrei, als zuvor bereits hinzugerechnet wurde. Voraussetzung sind die gesonderten Feststellungen nach § 18 AStG.
Betrifft mich das AStG noch, wenn ich nach Dubai ziehe?
Die Hinzurechnung nach § 7 AStG endet, wenn du in Deutschland nicht mehr unbeschränkt steuerpflichtig bist. Wegzugsbesteuerung und erweiterte beschränkte Steuerpflicht können dich danach aber weiter betreffen.
Fazit
Für Gründer mit Wohnsitz in Deutschland ist die Dubai-Firma kein Steuersparmodell, solange sie passive Einkünfte erzielt oder von Deutschland aus geführt wird. Die Niedrigbesteuerung ist bei den VAE immer gegeben, also entscheidet dein Geschäftsmodell. Echte Einsparungen entstehen meist erst mit einem sauber geplanten Umzug, einer Geschäftsleitung in Dubai und ordentlicher Buchhaltung. Buch dir eine kostenlose Erstberatung, wenn du wissen willst, wie das in deinem Fall aussieht. Wir sagen dir dort auch, wenn sich Dubai für dich nicht lohnt.
Hinweis: Dieser Artikel gibt einen allgemeinen Überblick und ist keine Steuer- oder Rechtsberatung. Welche Steuern bei dir anfallen, hängt von Wohnsitz, gewöhnlichem Aufenthalt, Ort der Geschäftsleitung und Geschäftsmodell ab. Lass deine Struktur vor jeder Entscheidung von einem Steuerberater prüfen. Stand: Oktober 2026.
Quellen und Rechtsgrundlagen
- § 7 AStG: Beteiligung an ausländischer Zwischengesellschaft
- § 8 AStG: Einkünfte von Zwischengesellschaften und Niedrigbesteuerung
- § 9 AStG: Freigrenze bei gemischten Einkünften
- § 10 AStG: Hinzurechnungsbetrag
- § 11 AStG: Kürzungsbetrag
- § 12 AStG: Steueranrechnung
- § 13 AStG: Beteiligung an Kapitalanlagegesellschaften
- § 10 AO: Geschäftsleitung
- § 138 AO: Anzeigen über die Erwerbstätigkeit
- Federal Tax Authority der VAE: Corporate Tax
Weiterlesen